«В банк без очереди — дистанционное банковское обслуживание»
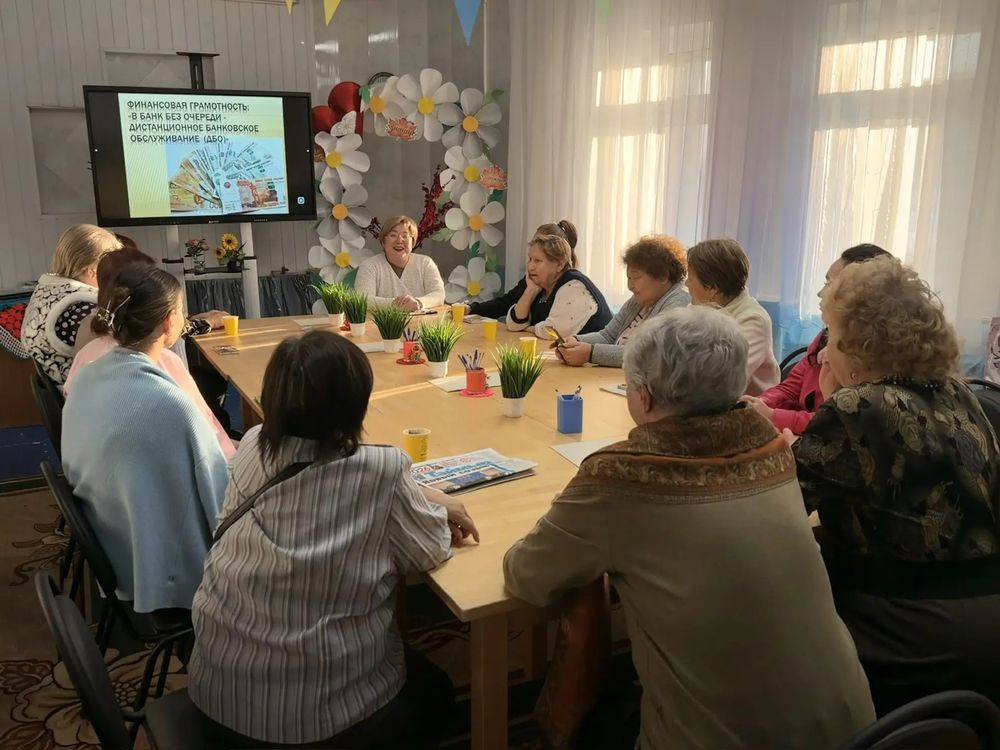
В рамках финансовой грамотности для получателей социальных услуг и коллег КГБУ СО «КЦСОН «Таймырский» в октябре 2026г. прошел круглый стол на тему: «В банк без очереди — дистанционное банковское обслуживание»
- Обсудили что такое ДБО? и что включает в себя ДБО?
Дистанционное банковское обслуживание (ДБО)— это общий термин для технологий предоставления банковских услуг, дающих возможность клиентам совершать банковские операции с помощью компьютера или телефона, банкомата, а не приходя в банк лично.
- Понятие и сущность ДБО.
ДБО — удаленный доступ к банковским счетам и операциям.
Главный лозунг: «Банк без очереди» — решение большинства вопросов за несколько кликов с телефона или компьютера.
- Какие бывают основные виды ДБО?
Основные виды ДБО:
- Интернет-банкинг — управление счетами через веб-браузер на компьютере или ноутбуке.
- Мобильный банкинг — приложения для смартфонов и планшетов (самый популярный формат).
- «Банк-Клиент» (чаще для бизнеса) — специальная программа, устанавливаемая на ПК клиента, которая работает со строгой криптографической защитой.
- Телефонный банкинг (SMS-банкинг / USPF / IVR) — управление через голосовое меню или SMS-команды.
- Банкоматы и терминалы — самообслуживание в физических точках банка.
- Ключевые возможности для клиента
- Открытие вкладов, счетов и выпуск цифровых банковских карт (например, Мир) без визита в офис.
- Переводы между своими счетами, по номеру телефона (СБП) или реквизитам.
- Оплата ЖКХ, налогов, штрафов, мобильной связи и услуг.
- Подача заявок на кредиты, ипотеку и кредитные карты.
- Контроль расходов, выписки и аналитика бюджета в реальном времени.
- Преимущества для клиента и банка
- Для клиентов:
- Экономия времени (доступ 24/7 из любой точки мира).
- Отсутствие очередей в отделениях.
- Скорость проведения операций.
- Для банка:
- Снижение нагрузки на отделения и уменьшение затрат на персонал.
- Масштабирование клиентской базы без открытия новых физических офисов.
- Повышение лояльности и вовлеченности пользователей.
- Безопасность и риски
- Технологии защиты: двухфакторная аутентификация (SMS-коды, Push-уведомления), биометрия (Face ID, отпечаток пальца), шифрование данных.
- Основные угрозы: фишинг, социальная инженерия, вредоносное ПО на устройствах пользователей.
Также задели тему о Цифровом рубле, что с 1 сентября 2026г. в России началось массовое внедрение цифрового рубля — третьей формы национальной валюты наряду с наличными и безналичными деньгами. Его выпускает Банк России, который и обеспечивает его хранение. Чтобы им воспользоваться, нужно завести специальный кошелек с помощью мобильного приложения банка.
ТЕПЕРЬ КОРОТКО О ЦИФРОВОМ РУБЛЕ – САМИ РАЗБИРАЕМСЯ ЕЩЕ!
В ПРИЛОЖЕНИИ БАНКА ПОЯВИЛОСЬ, У КОГО ЕЩЕ ЕСТЬ – ЗАМЕТИЛИ? НО Я ЕГО ИГНОРЮ
Для обычного человека цифровой рубль — это прежде всего еще один способ распоряжаться деньгами, объясняет руководитель направления экспертной аналитики Банки.ру Инна Солдатенкова. Как и обычные деньги, цифровые рубли можно переводить другим пользователям и оплачивать ими товары и услуги. При необходимости их можно обменять на обычные безналичные рубли на банковском счете. Физические лица могут пополнять счет цифрового рубля с банковского счета на сумму до 300 тысяч рублей в месяц. Крупнейшие банки должны предоставить клиентам возможность открывать счета цифрового рубля и совершать с ними операции.
Одновременно крупные торгово-сервисные компании должны начать принимать цифровые рубли для оплаты товаров и услуг. «Для покупателя это означает появление еще одного варианта оплаты. Например, в магазине можно будет выбрать оплату цифровыми рублями и подтвердить операцию через QR-код. При этом привычные банковские карты, СБП и наличные никуда не исчезают», — подчеркивает Солдатенкова. Оплата «в цифре» выступает как дополнительный способ расчета и не отменяет оплату картой, через СБП или другими привычными способами. При этом цифровой рубль пока не является способом хранения сбережений. На остаток цифровых рублей не начисляются проценты, а за покупки не предусмотрен привычный банковский кэшбэк. Поэтому для накоплений по-прежнему выгоднее использовать вклад или накопительный счет, а для повседневных покупок во многих случаях — банковскую карту с программой лояльности, заключила эксперт.
Насколько легко оформить кошелек для цифрового рубля?
Бизнес ФМ выяснила, что далеко не каждая попытка обзавестись цифровым рублем может увенчаться успехом. Утром 1 сентября сервис работал, а уже к вечеру не функционировал либо вовсе, либо точечно
Но, как оказалось, при его оформлении можно столкнуться с некоторыми трудностями, рассказал Бизнес ФМ москвич Михаил:
«Сначала я попробовал это сделать в Т-Банке. Открыл приложение — иконки, опции не было. Я написал в поддержку, быстро отликнулся сотрудник, который мне сказал, что нужно обновить приложение. Причем нужно обновить именно с сайта банка, а не где-то. Я обновил приложение, и у меня тут же появилась эта кнопочка. Я на нее нажал — теперь потребовались защита, «Госуслуги» и все прочее. Нужно долго водить пальцем по экрану, чтобы что-то нужное сделать. В итоге я все сделал, но выяснилось, что сейчас операции с цифровым рублем в банке временно недоступны — мол, попробуйте позднее. Тогда я пошел в «Сбер». Там тоже не было иконки с цифровым рублем. И, как я понял, прочитав объяснение, нужно тоже обновить приложение.
Я обновил приложение. Иконка не появилась. Написал. Сотрудник спросил, связал ли я приложение с «Госуслугами». Я сказал: «Конечно. У меня все давно связано». Он еще немножко подумал и сказал: «А вы знаете, у меня с утра эта иконка была. А сейчас этой иконки у меня тоже нет, как и у вас». И поставил веселый смайлик. Он объяснил, что эта проблема не со стороны банка, а с их, как он выразился, стороны, то есть, видимо, со стороны ЦБ. Но, наверное, больше всего мне понравилось другое. До того, как со мной связался сотрудник, сначала я общался с роботом «Сбера». И «Сбер» мне написал следующее: «Вы можете открыть счет в цифровом рубле с помощью приложения своего банка. Но если вам не нужен счет в цифровом рубле, не открывайте его». Ну и волей-неволей я этому совету последовал».



Телефон горячей линии 122 (добавочный 4)
КГБУ СО «КЦСОН» Таймырский» оказывает помощь, в период сложной эпидемиологической ситуации, одиноким пожилым, маломобильным гражданам в т.ч. оставшихся без попечения родственников (в связи с их заболеванием), в приобретении и доставке:
— лекарственных препаратов;
-продуктов питания;
предметов первой необходимости.
Обращаться по номеру горячей линии: 122, (добавочный 4)
с 09. 00ч. до 18.00м. (выходной суббота, воскресенье)
КГБУ СО КЦСОН «Таймырский»